

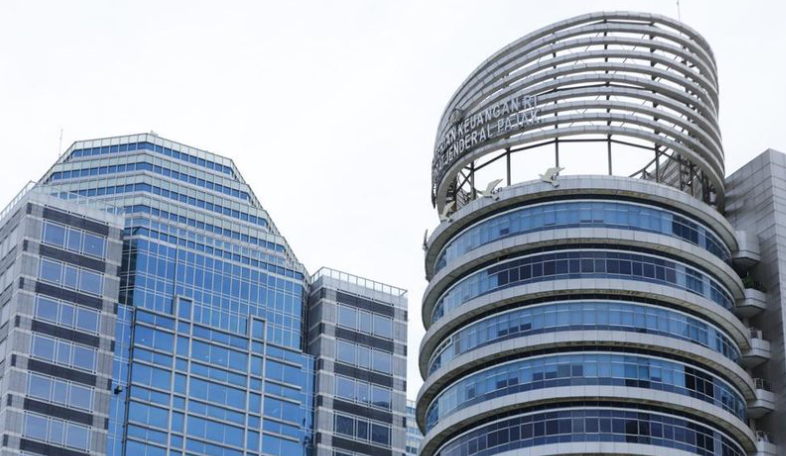
Endoxa Asia – Indonesia mulai memperkuat penerapan pajak minimum global yang mewajibkan grup perusahaan multinasional tertentu membayar pajak dengan tarif efektif minimal 15%. Melalui kebijakan ini, pemerintah dapat mengenakan pajak tambahan apabila tarif pajak efektif suatu grup di Indonesia masih berada di bawah ambang tersebut.
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menerapkan tiga mekanisme utama, yakni Qualified Domestic Minimum Top-up Tax (QDMTT), Income Inclusion Rule (IIR), dan Undertaxed Payment Rule (UTPR). Ketiganya merupakan bagian dari aturan Global Anti-Base Erosion Rules atau GloBE yang dikembangkan dalam kerangka kerja OECD dan G20.
Aturan ini tidak berlaku bagi seluruh perusahaan asing tanpa pengecualian. Ketentuannya menyasar grup perusahaan multinasional yang memenuhi kriteria pendapatan konsolidasi global minimal €750 juta, dengan perhitungan berdasarkan periode yang ditentukan dalam regulasi.
Pajak Minimum Global Menyasar Grup Multinasional Besar
Pajak minimum global dirancang untuk mengurangi praktik pengalihan laba ke negara atau yurisdiksi dengan pajak rendah. Kebijakan ini juga ditujukan untuk membatasi persaingan antarnegara melalui penurunan tarif pajak demi menarik investasi.
Di Indonesia, penerapannya diatur melalui Peraturan Menteri Keuangan (PMK) Nomor 136 Tahun 2024. Regulasi tersebut mulai berlaku pada tahun pajak 2025, sedangkan tata cara administrasinya diperinci lebih lanjut melalui Peraturan Direktur Jenderal Pajak Nomor PER-6/PJ/2026.
Berdasarkan penjelasan DJP, kriteria utama mencakup grup perusahaan multinasional dengan pendapatan bruto konsolidasi global sedikitnya €750 juta. Untuk penerapan pada tahun pajak 2025, pendapatan konsolidasi selama empat tahun sebelumnya, yakni 2021–2024, menjadi periode yang diperhatikan dalam pengujian ambang tersebut.
Tarif minimum 15% mengacu pada tarif pajak efektif, bukan sekadar tarif pajak penghasilan badan yang tercantum dalam undang-undang. Penghitungan pajak efektif mengikuti ketentuan GloBE, sehingga hasilnya tidak selalu sama dengan membandingkan tarif pajak nominal perusahaan secara langsung.
Tiga Mekanisme untuk Memungut Pajak Tambahan
Penerapan pajak minimum global menggunakan tiga mekanisme yang memiliki fungsi berbeda. Secara umum, sistem ini memberi prioritas kepada negara tempat laba dengan pajak rendah dihasilkan sebelum mekanisme lain digunakan untuk mengenakan pajak tambahan yang masih tersisa.
1. QDMTT: Indonesia Memungut Pajak Tambahan di Dalam Negeri
Qualified Domestic Minimum Top-up Tax (QDMTT) memberi Indonesia hak untuk memungut pajak tambahan atas laba grup multinasional yang berada di Indonesia apabila penghitungan tarif pajak efektifnya belum mencapai 15%.
Mekanisme ini memungkinkan hak pemajakan diprioritaskan di negara tempat laba tersebut dihasilkan. Dengan demikian, apabila terdapat kekurangan pajak yang memenuhi ketentuan, Indonesia dapat memungut tambahan tersebut melalui mekanisme domestik sebelum hak pemajakan beralih ke yurisdiksi lain berdasarkan aturan GloBE.
QDMTT menjadi salah satu instrumen penting bagi pemerintah untuk menjaga penerimaan pajak dari aktivitas ekonomi grup multinasional yang berlangsung di Indonesia.
2. IIR: Pajak Tambahan Dikenakan pada Entitas Induk
Income Inclusion Rule (IIR) bekerja melalui entitas induk dalam grup perusahaan multinasional. Jika anak perusahaan di suatu yurisdiksi dikenai pajak dengan tarif efektif di bawah 15%, pajak tambahan dapat dibebankan kepada entitas induk yang memenuhi ketentuan.
Mekanisme ini berfungsi ketika pajak minimum atas laba anak perusahaan belum terpenuhi melalui pemajakan di yurisdiksi tempat laba tersebut dihasilkan. Penerapannya tetap memperhatikan aturan prioritas dan persyaratan yang berlaku dalam GloBE.
Bagi grup yang memiliki entitas di beberapa negara, IIR menjadi salah satu instrumen untuk memastikan bahwa laba yang dikenai pajak terlalu rendah tetap masuk dalam penghitungan pajak tambahan pada tingkat grup.
3. UTPR: Mekanisme Penyangga atas Pajak yang Belum Terpungut
Undertaxed Payment Rule (UTPR) berfungsi sebagai mekanisme penyangga atau backstop. Aturan ini dapat digunakan untuk menangani pajak tambahan yang belum sepenuhnya dikenakan melalui IIR, sesuai dengan persyaratan GloBE.
Berbeda dari QDMTT yang memberi prioritas kepada yurisdiksi tempat laba dengan pajak rendah dihasilkan, UTPR digunakan dalam kondisi yang diatur secara khusus ketika masih terdapat pajak tambahan yang belum tercakup.
Ketiga mekanisme tersebut saling melengkapi. Penerapannya bukan berarti satu perusahaan otomatis membayar pajak tambahan tiga kali, melainkan mengikuti urutan prioritas dan perhitungan yang ditetapkan dalam regulasi.
Baru 25% Wajib Pajak Mulai Menerapkan Aturan
Tantangan penerapan pajak minimum global terlihat dari data DJP yang dilaporkan pada 28 Oktober 2026. Hingga 20 Oktober 2026, terdapat 5.757 wajib pajak yang mulai menerapkan aturan tersebut dari total 22.662 wajib pajak yang tercatat masuk dalam cakupan, atau sekitar 25%.
Jumlah tersebut berada dalam 1.988 grup perusahaan multinasional. Angka 25% menggambarkan jumlah wajib pajak yang sudah mulai menerapkan aturan berdasarkan data DJP, bukan bukti bahwa seluruhnya telah menyelesaikan semua kewajiban pembayaran dan pelaporan.
DJP mengimbau perusahaan yang masuk dalam cakupan untuk memastikan statusnya serta menyiapkan data bersama entitas lain dalam grup. Perusahaan juga perlu memeriksa apakah penghitungan pajak efektifnya menimbulkan kewajiban pajak tambahan.
Langkah administratif ini penting karena penghitungan GloBE memerlukan data grup dan informasi pajak yang sesuai dengan ketentuan, bukan hanya laporan pajak satu entitas secara terpisah.
Tenggat Pembayaran Pajak Tambahan pada 31 Desember 2026
Untuk tahun pajak 2025 bagi grup dengan tahun buku kalender, tenggat umum pembayaran pajak tambahan adalah 31 Desember 2026. Setelah itu, pelaporan Surat Pemberitahuan Tahunan Pajak Penghasilan khusus GloBE dijadwalkan paling lambat 30 April 2027.
Untuk tahun pertama penerapan, terdapat ketentuan perpanjangan pelaporan hingga 30 Juni 2027. Perusahaan tetap perlu memeriksa persyaratan dan ketentuan administrasi yang berlaku untuk memastikan kewajibannya dipenuhi tepat waktu.
Penerapan pajak minimum global menandai perubahan dalam cara negara-negara mengatur pemajakan grup multinasional. Bagi Indonesia, kebijakan ini membuka jalur untuk memungut pajak tambahan ketika tarif efektif berada di bawah ambang minimum, sekaligus menuntut kesiapan data dan kepatuhan perusahaan yang masuk dalam cakupan aturan.
About The Author

Komentar